

रोख व्यवहारांवरील निर्बंध आणि बँकिंग शुल्कवाढीमुळे व्यापारी हैराण, नागपूर चेंबर ऑफ कॉमर्सची सरकारकडे मागणी
डिजिटल पेमेंटला प्रोत्साहन देणे चांगलेच, पण त्याचा खर्च व्यापारी आणि सामान्य ग्राहकांवर लादला जाऊ नये, असे नागपूर चेंबर ऑफ कॉमर्सच्या अध्यक्षांनी म्हटले आहे.
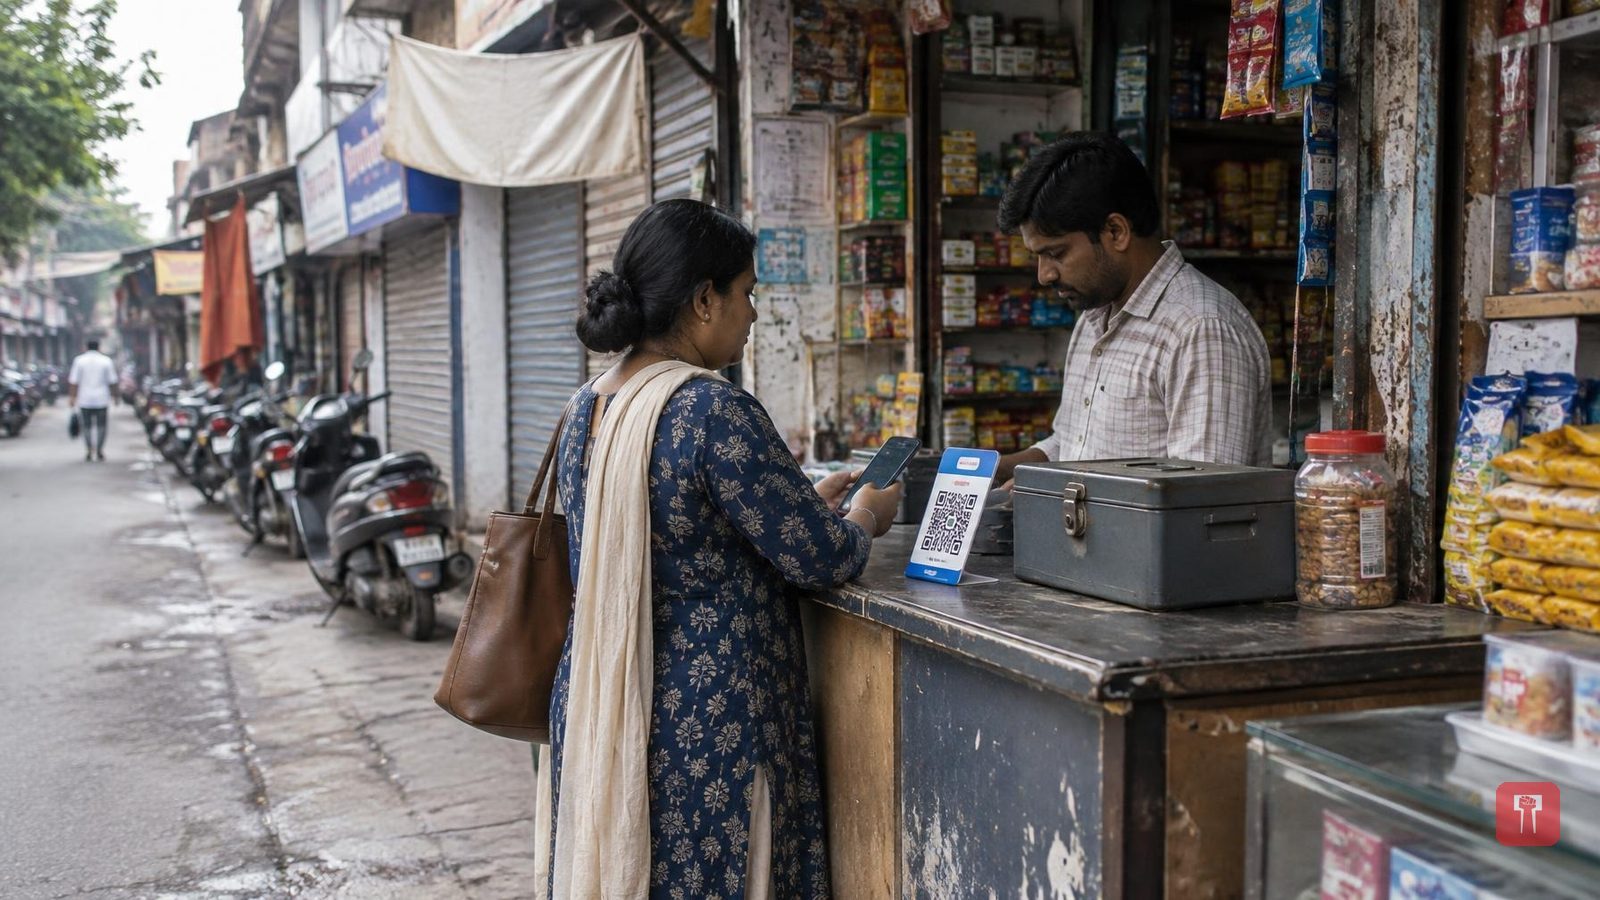
देशात डिजिटल पेमेंटला चालना देण्याचा उपक्रम चांगला असला, तरी त्यामुळे लहान-मध्यम व्यापारी आणि सामान्य ग्राहकांवर बँकिंग आणि पेमेंटचा खर्च सतत वाढत राहू नये, अशी भूमिका नागपूर चेंबर ऑफ कॉमर्सचे अध्यक्ष सीए कैलाश जोगानी यांनी मांडली आहे.
एकीकडे व्यापाऱ्यांसाठी रोख व्यवहारांवरचे नियम आणि मर्यादा सतत वाढत असताना, दुसरीकडे रोख रक्कम जमा करणे, काढणे, खात्यात किमान शिल्लक ठेवण्याची अट, वेगवेगळ्या बँकिंग सेवा आणि एटीएम वापरासाठीही निरनिराळे शुल्क आकारले जात आहे. व्यवहार जलद, सोपे आणि स्वस्त करणे हाच तंत्रज्ञान आणि डिजिटल बँकिंगचा हेतू होता. पण तंत्रज्ञान जसजसे पुढे जात आहे, तसतसे बँकिंग शुल्कही वाढतच चालले आहे. मग यातून ग्राहक आणि लहान व्यापाऱ्यांच्या पदरात नेमका काय फायदा पडतो, असा सवाल उपस्थित होतो.
आयकर कायद्याच्या कलम ४०अ(३) नुसार, दररोज १०,००० रुपयांपेक्षा जास्त रोख व्यावसायिक खर्च वजावटीसाठी सर्वसाधारणपणे पात्र धरला जात नाही. तर कलम २६९एसटी अंतर्गत काही ठराविक अपवाद वगळता २ लाख किंवा त्याहून अधिक रोख रक्कम स्वीकारण्यास बंदी आहे. दुसरीकडे डिजिटल पेमेंटला चालना देताना लागू झालेली उच्च एमडीआरची नवी पद्धत व्यापाऱ्यांसाठी खर्चिक ठरत आहे. त्यामुळे सरकारने हे बघितले पाहिजे की डिजिटल पेमेंटला प्रोत्साहन देणाऱ्या धोरणांमुळेच व्यापारी मोठी रक्कम लहान भागांत विभागण्यास किंवा पुन्हा रोख व्यवहारांकडे वळण्यास भाग पडू नयेत.
चेंबरने सरकारकडे काही मागण्या मांडल्या आहेत. लहान व्यापाऱ्यांवरील बँकिंग शुल्काचा सर्वंकष आढावा घेतला जावा, रोख रक्कम जमा-काढण्यावरील अनावश्यक किंवा जास्तीचे शुल्क नियमबद्ध केले जावे, डिजिटल आणि यूपीआय पेमेंट हे स्वस्त पर्याय म्हणून तसेच ठेवले जावेत, तंत्रज्ञानाच्या वाढत्या वापराचा फायदा ग्राहक आणि व्यापाऱ्यांना कमी शुल्क व चांगल्या सेवांच्या स्वरूपात मिळावा, मोठी कर्ज खाती आणि अनुत्पादक मालमत्तेसंबंधी पारदर्शकता व एकसमान नियम अधिक कडक करावेत, आणि बँकिंग शुल्क ठरवताना लहान व्यावसायिक व सामान्य ग्राहकांची पैसे भरण्याची क्षमताही लक्षात घेतली जावी, अशा या मागण्या आहेत.
जोगानी म्हणाले की, बँकांनी नफा वाढवणे यात मुळात काही चूक नाही, कारण आर्थिक स्थैर्यासाठी मजबूत आणि फायदेशीर बँकिंग व्यवस्था गरजेची असते. पण त्याच वेळी बँकिंग व्यवस्थेचा खर्च लहान ठेवीदार, छोटे व्यावसायिक आणि सामान्य ग्राहकांवर विषम पद्धतीने लादला जाणार नाही, हेही बघितले पाहिजे. जनतेचा विश्वास टिकवण्यासाठी मोठी कर्ज खाती आणि एनपीए खात्यांबाबत पारदर्शकता व एकसमान नियम असणे आवश्यक आहे. जो ग्राहक आपली छोटी कर्जे आणि बँक शुल्क वेळच्या वेळी भरतो, त्याच्यावरच सतत नवनवीन शुल्कांचा बोजा का टाकला जातो, हे सामान्य ग्राहकाला जाणून घ्यायचे आहे.
आरबीआयच्या आकडेवारीनुसार, २०२३-२४ या वर्षात अनुसूचित व्यावसायिक बँकांचा निव्वळ नफा अंदाजे ३.५० लाख कोटी रुपये होता. त्याच काळात एकूण अनुत्पादक मालमत्ता म्हणजे एनपीए अंदाजे ४.८१ लाख कोटी रुपये होती आणि बँकांचे सरासरी निव्वळ व्याज मार्जिन अंदाजे ३.३ टक्के होते. त्यामुळे बँकिंग व्यवस्था वेगाने तंत्रज्ञानाच्या दृष्टीने प्रगत आणि डिजिटल होत असताना, तसेच शाखा व कागदपत्रांवरचे अवलंबित्व कमी होत असताना, सर्वसाधारण बँकिंग सेवांचे शुल्क अनेक बाबतीत कमी होण्याऐवजी वाढतच का, असा प्रश्न विचारणे साहजिक आहे.
आरबीआयच्या दस्तऐवजांतही अवाजवी सेवा शुल्क आणि वाढीव वापरकर्ता शुल्काबद्दलच्या ग्राहकांच्या तक्रारींचा उल्लेख आहे. बँकांच्या उत्पन्नाचा मोठा हिस्सा ठेवींवरील व्याज आणि कर्जावरील व्याज यांच्यातील फरकातून येतो, जे आरबीआय निव्वळ व्याज मार्जिनसारख्या निर्देशकांतून मोजते. हा फरक बँकिंग व्यवस्थेसाठी गरजेचा असला, तरी ठेवींवरील आणि कर्जावरील व्याजातील प्रत्यक्ष तफावत तसेच विविध शुल्कांचा भार शेवटी कोणावर पडतो, हे विचारण्याचा हक्क लहान व्यावसायिक आणि सामान्य ग्राहकांना आहे.
ही बातमी प्रकाशित झाली आहे पण थेट मालिका सुरू झालेली नाही. डेस्कने अपडेट दाखल करताच तो इथे दिसेल.
