

नकद लेनदेन पर पाबंदी, बैंकिंग चार्ज और डिजिटल पेमेंट का खर्च, व्यापारी करें तो क्या करें
नागपुर चेंबर ऑफ कॉमर्स ने कहा, डिजिटल पेमेंट को बढ़ावा देना अच्छी बात है, पर बैंकिंग और पेमेंट का खर्च लगातार बढ़ते रहना ठीक नहीं
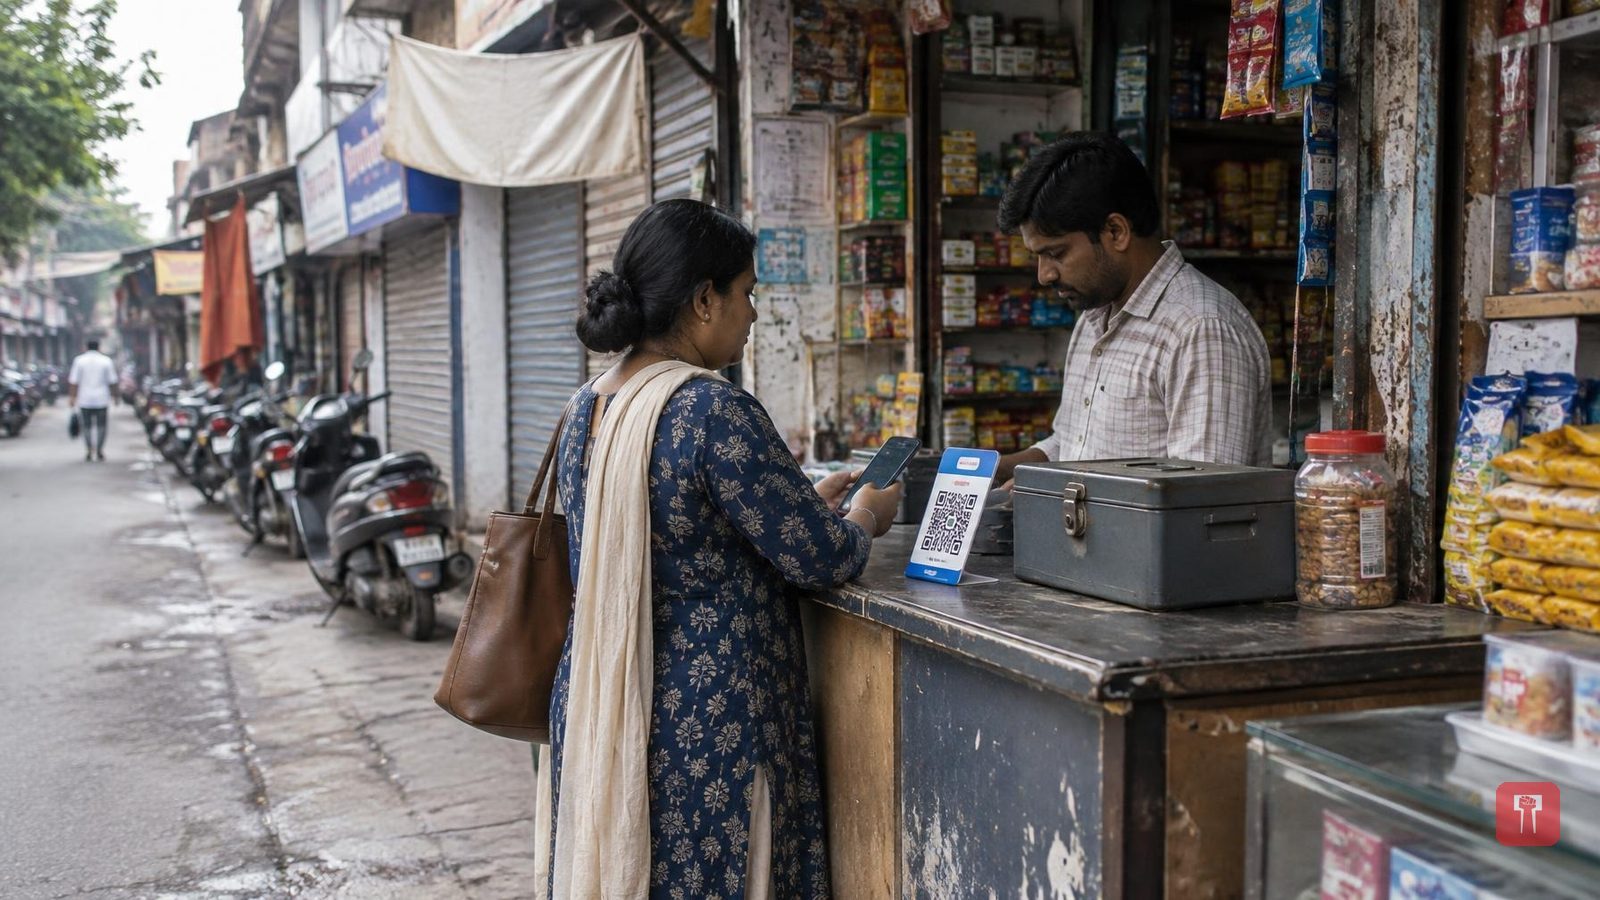
डिजिटल पेमेंट को बढ़ावा देना देश के लिए एक अच्छा कदम जरूर है, लेकिन छोटे और मंझोले व्यापारियों के साथ-साथ आम ग्राहकों के लिए बैंकिंग और पेमेंट का खर्च लगातार बढ़ते रहना भी सही नहीं है। यह बात नागपुर चेंबर ऑफ कॉमर्स के अध्यक्ष सीए कैलाश जोगानी ने कही है।
जोगानी के मुताबिक एक तरफ व्यापारियों के लिए नकद लेनदेन पर नियम और लिमिट लगातार बढ़ती जा रही है, तो दूसरी तरफ नकद जमा करना, नकद निकालना, मिनिमम बैलेंस रखने की शर्त, अलग-अलग बैंकिंग सर्विस और एटीएम यूज करने पर तरह-तरह के चार्ज लगाए जा रहे हैं।
टेक्नोलॉजी और डिजिटल बैंकिंग लाने का मकसद यही था कि लेनदेन तेज, आसान और सस्ता हो जाए। लेकिन टेक्नोलॉजी जैसे-जैसे आगे बढ़ी, बैंकिंग चार्ज भी बढ़ते ही गए। ऐसे में सवाल यह उठता है कि इसका फायदा ग्राहक और छोटे व्यापारियों को कितना मिल रहा है।
इनकम टैक्स कानून की धारा 40ए(3) के मुताबिक आम तौर पर रोज के 10,000 रुपये से ज्यादा के नकद बिजनेस खर्च को वजावट के लिए मान्य नहीं किया जाता, जबकि धारा 269एसटी में कुछ खास मामलों को छोड़कर 2 लाख या उससे ज्यादा की नकद रकम लेने पर आम तौर पर पाबंदी लगाई गई है।
इसी बीच डिजिटल पेमेंट को बढ़ावा देते वक्त हाई एमडीआर वाला नया सिस्टम भी व्यापारियों के लिए महंगा साबित हो रहा है। इसलिए सरकार को यह पक्का करना चाहिए कि डिजिटल पेमेंट को बढ़ावा देने वाली पॉलिसी के चलते ऐसा चार्ज ना लगे, जिसकी वजह से व्यापारी बड़ी रकम को छोटे-छोटे हिस्सों में बांटने या फिर वापस नकद पेमेंट की तरफ मुड़ने पर मजबूर हो जाएं।
चेंबर की तरफ से सरकार के सामने कई मांगें रखी गई हैं। इनमें छोटे व्यापारियों के लिए लगने वाले बैंकिंग चार्ज का पूरा रिव्यू करना, नकद जमा और निकासी पर लगने वाले फालतू या एक्स्ट्रा चार्ज को व्यवस्थित करना, डिजिटल और यूपीआई पेमेंट को सस्ते ऑप्शन के तौर पर बनाए रखना, टेक्नोलॉजी के बढ़ते इस्तेमाल का फायदा ग्राहक और व्यापारियों को कम चार्ज और बेहतर सर्विस के रूप में मिलना, बड़े लोन अकाउंट और एनपीए मामलों में पारदर्शिता व एक जैसे नियम मजबूत करना, और चार्ज तय करते वक्त छोटे बिजनेस व आम ग्राहक की पेमेंट करने की क्षमता का भी ध्यान रखना शामिल है।
जोगानी ने कहा कि बैंक का मुनाफा बढ़ना अपने आप में गलत नहीं है, क्योंकि आर्थिक स्थिरता के लिए मजबूत और फायदेमंद बैंकिंग सिस्टम जरूरी है। मगर यह भी पक्का होना चाहिए कि बैंकिंग सिस्टम का खर्च छोटे डिपॉजिटर, छोटे बिजनेसमैन और आम ग्राहक पर ज्यादा ना डाला जाए। साथ ही, लोगों का भरोसा बनाए रखने के लिए बड़े लोन अकाउंट और एनपीए अकाउंट को लेकर पारदर्शिता और एक जैसे नियम जरूरी हैं। आम ग्राहक यह जानना चाहता है कि जो शख्स अपने छोटे लोन और बैंक चार्ज समय पर भरता है, उस पर बार-बार नए चार्ज का बोझ क्यों डाला जाता है।
आरबीआई के आंकड़ों के मुताबिक 2023-24 में अनुसूचित व्यावसायिक बैंकों का नेट प्रॉफिट करीब 3.50 लाख करोड़ रुपये रहा। इसी दौरान कुल एनपीए करीब 4.81 लाख करोड़ रुपये था और बैंकों का औसत नेट इंटरेस्ट मार्जिन करीब 3.3 फीसदी रहा। ऐसे में यह सवाल पूछना लाजमी है कि जब बैंकिंग सिस्टम तेजी से टेक्नोलॉजी से लैस और डिजिटल हो रहा है, और ब्रांच व कागजी कामकाज पर निर्भरता कम हो रही है, तब आम बैंकिंग सर्विस के चार्ज कई मामलों में कम होने के बजाय क्यों बढ़ने चाहिए।
आरबीआई के दस्तावेजों में भी ग्राहकों की उस शिकायत का जिक्र है, जिसमें बेवजह सर्विस और यूजर चार्ज बढ़ाने की बात कही गई है। बैंकों की कमाई का बड़ा हिस्सा डिपॉजिट पर मिलने वाले इंटरेस्ट और लोन पर लगने वाले इंटरेस्ट के बीच के फर्क से आता है। आरबीआई इसी को नेट इंटरेस्ट मार्जिन जैसे इंडिकेटर से मापता है। यह फर्क बैंकिंग सिस्टम के लिए जरूरी है, लेकिन डिपॉजिट और लोन के इंटरेस्ट के बीच के असली फर्क का और अलग-अलग चार्ज का बोझ आखिर में किस पर पड़ रहा है, यह सवाल पूछने का हक छोटे बिजनेस और आम ग्राहक को है।
खबर छप चुकी है, लेकिन लाइव थ्रेड अभी शुरू नहीं हुआ। डेस्क कोई अपडेट डालते ही वह यहाँ दिखेगा।
