

ज्येष्ठ नागरिकांना फिक्स्ड डिपॉझिटमधून जास्त परतावा मिळवण्याचे मार्ग
निवृत्तीनंतर पैसे सुरक्षित ठेवायचे आणि त्याचवेळी महागाईवर मातही करायची, यासाठी ज्येष्ठ नागरिकांनी फिक्स्ड डिपॉझिट कसे निवडावे आणि त्याचे पर्याय कसे तपासावेत, याबद्दल.
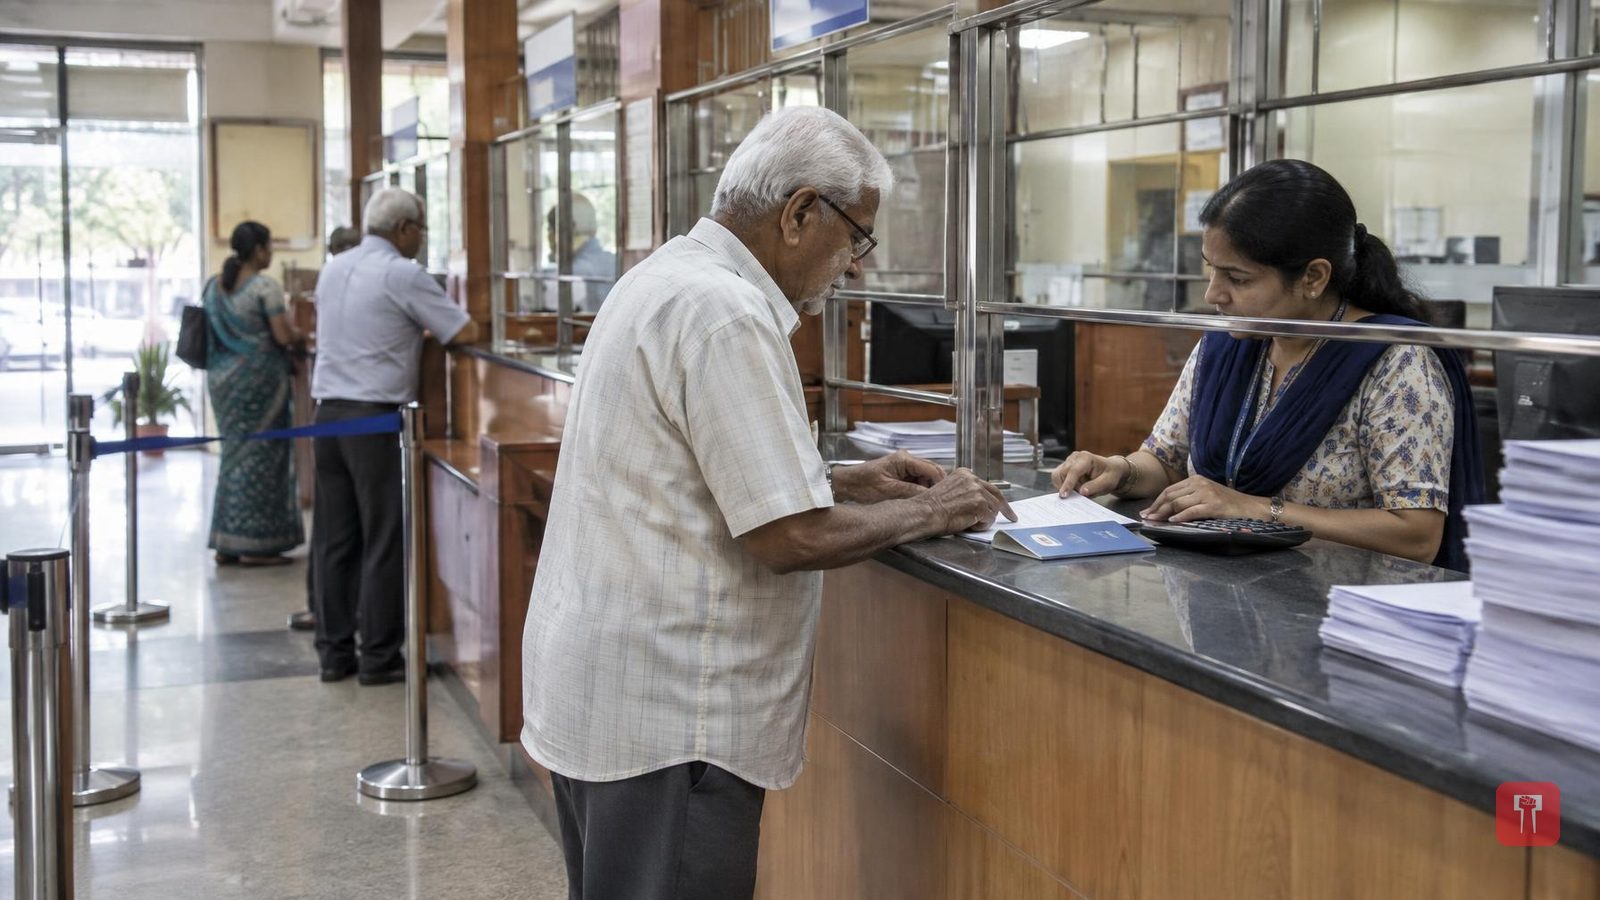
एखाद्या संध्याकाळी सोसायटीच्या बागेत किंवा उपनगरातल्या शांत भागात जेष्ठ नागरिक गप्पा मारायला जमतात, तेव्हा बोलणं हमखास वळतं ते निवृत्तीनंतरचे पैसे कसे सांभाळायचे या विषयाकडे. दरमहा येणारा पगार बंद झाला की एक वेगळीच काळजी सुरू होते. आधीची अनेक वर्षं फक्त पैसे साठवणं, प्रत्येक रुपया वाचवणं आणि शेअर बाजारात दीर्घकालीन गुंतवणूक करून कॉर्पस वाढवणं, हेच ध्येय असतं.
पण निवृत्तीनंतर हे चित्र एकदम बदलतं. पैसे वाढवण्यापेक्षा ते सुरक्षित ठेवणं जास्त महत्त्वाचं होतं आणि मुद्दल अजिबात धोक्यात येऊ नये, ही गरज तीव्र होते.
याच कारणामुळे अनेक पिढ्यांतील ज्येष्ठ गुंतवणूकदार पारंपरिक फिक्स्ड डिपॉझिटला घट्ट धरून राहिले आहेत. शेअर बाजाराच्या चढउतारांपासून मानसिक दिलासा देणारं हे साधन आहे. पैसे ठेवले, ठराविक व्याजदर निश्चित झाला आणि मुद्दल सुरक्षित असल्याची खात्री मिळते.
पण नुसतं खातं उघडून पैसे तसेच पडून ठेवणं आता पुरेसं नाही. महागाई शांतपणे पण सतत पैशाची किंमत कमी करत राहते आणि दहा-पंधरा वर्षांच्या निवृत्ती काळात हा परिणाम मोठा होतो. त्यामुळे ज्येष्ठ नागरिकांनी जास्तीत जास्त सुरक्षित परतावा मिळवणं हा हावरेपणा नसून त्यांची जीवनशैली टिकवण्यासाठीची गरज आहे.
पारंपरिक बँकांमध्ये मात्र एक अडचण आहे. बहुतेक बँका ज्येष्ठ नागरिकांना ठराविक साच्याची सुविधा देतात, नेहमीच्या व्याजदरापेक्षा फक्त ०.२५ ते ०.५० टक्के जास्त व्याज आणि मुदतीआधी पैसे काढल्यास कडक दंड. सगळ्या ज्येष्ठ नागरिकांना एकाच प्रकारचे लिक्विडिटी गरजा असल्यासारखं वागवलं जातं. प्रत्यक्षात बासष्ट वर्षांचा, अजून थोडंफार कन्सल्टिंगचं काम करणारा निवृत्त माणूस आणि ऐंशी वर्षांचा, वाढत्या मेडिकल बिलांशी झगडणारा ज्येष्ठ नागरिक, यांच्या गरजा पूर्णपणे वेगळ्या असतात. सगळ्यांना एकाच मुदतीत किंवा एकाच पेआउट पद्धतीत ढकलणं चुकीचं ठरतं.
महागाईवर मात करण्यासाठी पारंपरिक बँकिंग व्यवस्थेच्या पलीकडे जाऊन उच्च व्याजदर देणाऱ्या कॉर्पोरेट पर्यायांचा विचार करावा लागतो. महिंद्रा फायनान्ससारख्या नॉन-बँकिंग फायनान्शियल कंपनीचं धोरण याच विचारातून तयार झालं आहे. ग्रामीण आणि निमशहरी अर्थव्यवस्थेत मुळं असलेल्या संस्थांचे कॉर्पोरेट डिपॉझिट सरकारी बँकांपेक्षा जास्त व्याजदर देतात. ज्येष्ठ नागरिकासाठी हा फरक वर्षभरात हजारो रुपयांचं अतिरिक्त उत्पन्न आणू शकतो. शिवाय हे आधुनिक साधन प्रत्येकाच्या आयुष्याच्या टप्प्याला साजेशी पेआउट रचना निवडण्याची मुभा देतं.
घराच्या तातडीच्या गरजेनुसार दोन प्रकारचे मार्ग निवडता येतात. रोजचे खर्च, औषधं आणि घरखर्चासाठी नियमित रोख हवी असेल, तर नॉन-कम्युलेटिव्ह पद्धत उपयोगी ठरते, यात दर तीस दिवसांनी व्याज सेव्हिंग्ज खात्यात जमा होतं आणि दुसरा मासिक पगार असल्यासारखं वाटतं. मात्र असं व्याज सतत काढत राहिल्यास चक्रवाढीचा फायदा थांबतो आणि मुद्दल तेवढंच राहतं.
ज्यांना अजून काही अतिरिक्त उत्पन्न आहे, अशा तुलनेने तरुण निवृत्तांसाठी कम्युलेटिव्ह पद्धत फायद्याची ठरते, यात व्याज दर तिमाहीला मुद्दलात जमा होत राहतं. तीन ते पाच वर्षांच्या काळात हे चक्रवाढ मोठ्या प्रमाणात वाढतं आणि मुदतपूर्तीला मोठी रक्कम हाती येते, जी नातवंडांच्या शिक्षणासारख्या किंवा अचानक येणाऱ्या मेडिकल खर्चासाठी उपयोगी पडते.
आधी हे हिशोब कागद-पेनने आणि किचकट सूत्रांनी करावे लागत, ज्यात चूक होण्याची शक्यता असे. आता ऑनलाइन एफडी कॅल्क्युलेटरवर काही सेकंदात वेगवेगळ्या मुदती आणि पेआउट पद्धतींची तुलना करता येते. चाळीस महिन्यांची मुदत साठ महिन्यांच्या तुलनेत कशी वेगळी ठरते, किंवा मासिक पेआउट निवडल्यास मुदतपूर्तीच्या रकमेत किती फरक पडतो, हे सगळं गुंतवणूकदाराला कागदावर सही करण्याआधीच स्पष्ट दिसतं.
शेवटी, निवृत्तीनंतरच्या काळात जास्तीत जास्त परतावा मिळवणं म्हणजे मुद्दल पूर्णपणे सुरक्षित ठेवणं आणि ते साचून राहू न देणं, या दोन गोष्टींचा समतोल साधणं. कॅल्क्युलेटरसारख्या साधनांनी प्रत्यक्ष रोखतेची कल्पना घेता येते आणि ज्येष्ठ नागरिकांच्या पैशाला योग्य किंमत देणाऱ्या भक्कम कॉर्पोरेट संस्थांशी हातमिळवणी केल्यास, आयुष्यभर मेहनतीने उभी केलेली जीवनशैली आणि स्वावलंबन टिकवणारी गुंतवणूक साधता येते.
